
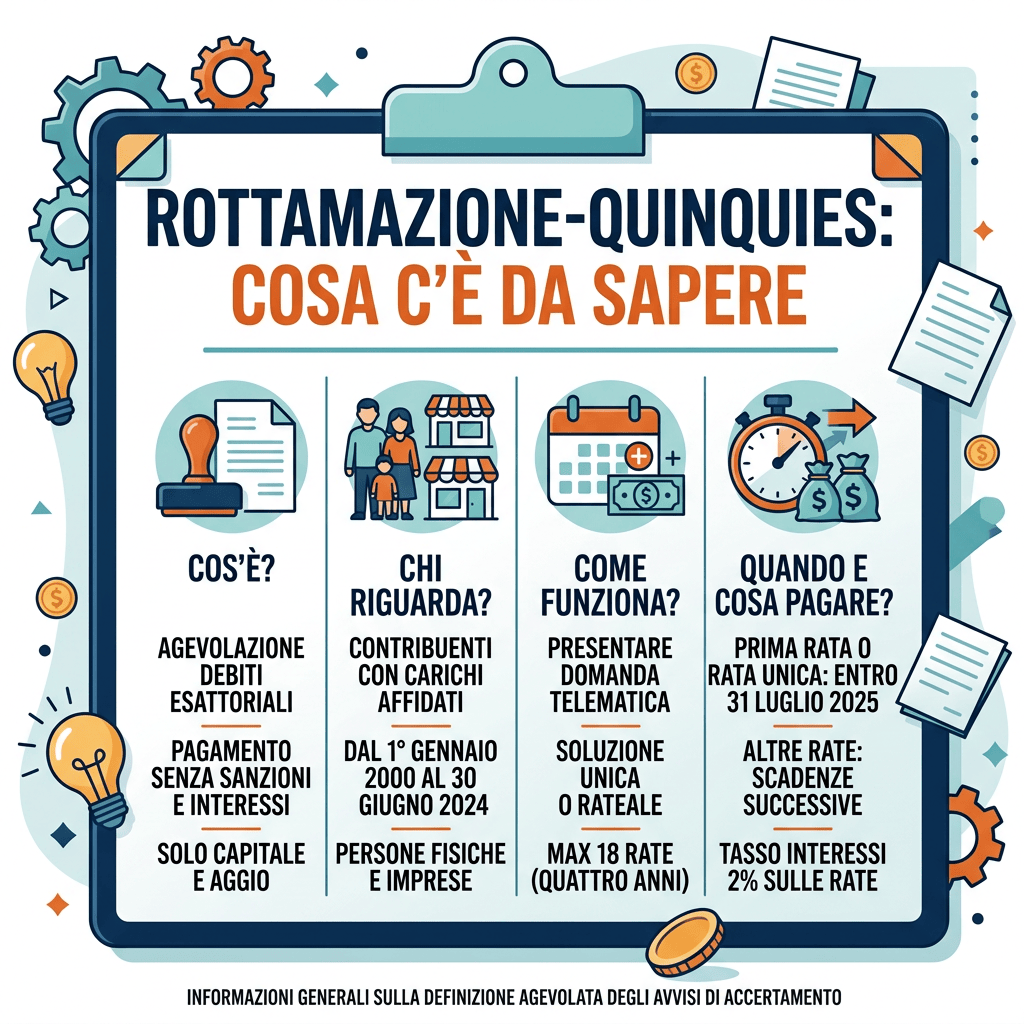
Dal 15 ottobre 2026, nell’area riservata del sito dell’Agenzia delle entrate-Riscossione, saranno disponibili i dati che permettono ai debitori di individuare i carichi che possono rientrare nella Rottamazione-quinquies degli enti territoriali.
La misura può riguardare i debiti risultanti dai carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023 da Regioni ed enti locali.
Il modello ufficiale predisposto per gli enti conferma proprio questo intervallo temporale e prevede l’indicazione dei codici degli enti creditori, sulla base dei quali vengono successivamente messi a disposizione dei cittadini i dati sui carichi definibili.
Sono esclusi, invece, i debiti derivanti da pronunce di condanna della Corte dei conti.
Pertanto non tutti i debiti potranno essere rottamati: infatti l’iniziativa coinvolge soltanto i carichi degli enti che hanno scelto di applicare la definizione agevolata e hanno completato nei termini gli adempimenti previsti.
Dal giorno successivo, 16 ottobre, partirà invece la fase riservata ai contribuenti: ci sarà tempo fino al 15 dicembre 2026 per presentare telematicamente la dichiarazione di adesione.
Uno degli aspetti più importanti riguarda la scelta dell’ente creditore. La Rottamazione-quinquies locale non opera automaticamente per ogni Comune o Regione.
Regioni ed enti locali dovevano adottare uno specifico provvedimento, pubblicarlo sul proprio sito istituzionale e trasmetterlo all’Agenzia delle entrate-Riscossione. Il modello ufficiale AdeR è infatti espressamente destinato alla «Regione o ente locale» che abbia deliberato di applicare la definizione agevolata alle proprie entrate.
Il termine, inizialmente fissato al 30 giugno 2026, è stato poi prorogato al 31 luglio 2026.
Per il contribuente, dunque, il primo controllo da effettuare sarà verificare se il proprio debito rientra tra quelli effettivamente ammessi alla procedura.
Una volta individuati i carichi definibili, partirà la finestra per presentare domanda.
La dichiarazione di adesione potrà essere inviata dal 16 ottobre al 15 dicembre 2026, esclusivamente con modalità telematiche. Entro lo stesso termine sarà possibile anche integrare una dichiarazione già presentata.
Dopo la chiusura delle domande inizierà la fase di calcolo degli importi dovuti.
Entro il 28 febbraio 2027, l’Agenzia delle entrate-Riscossione invierà ai contribuenti la comunicazione contenente l’ammontare complessivo da versare, gli eventuali importi delle singole rate e le relative scadenze. Il pagamento potrà essere effettuato:
- in un’unica soluzione entro il 31 marzo 2027;
- oppure attraverso un massimo di 54 rate bimestrali di pari importo.
In caso di pagamento rateale sono previsti interessi al 3% annuo a decorrere dal 1° aprile 2027.
Per quanto riguarda, invece, le sanzioni amministrative, comprese quelle legate alle violazioni del Codice della strada va evidenziato che la definizione agevolata non comporta necessariamente l’azzeramento della sanzione principale. L’agevolazione interessa in particolare gli importi aggiuntivi previsti dalla disciplina, come interessi e somme maturate con la riscossione. Prima di presentare la domanda sarà quindi fondamentale controllare, dal 15 ottobre, quali carichi risultano effettivamente ammessi e quale beneficio può essere applicato a ciascun debito.


Rispondi